キャバ嬢の給料と報酬の違いとは?確定申告が必要になるケースを解説
2026.10.31確定申告について
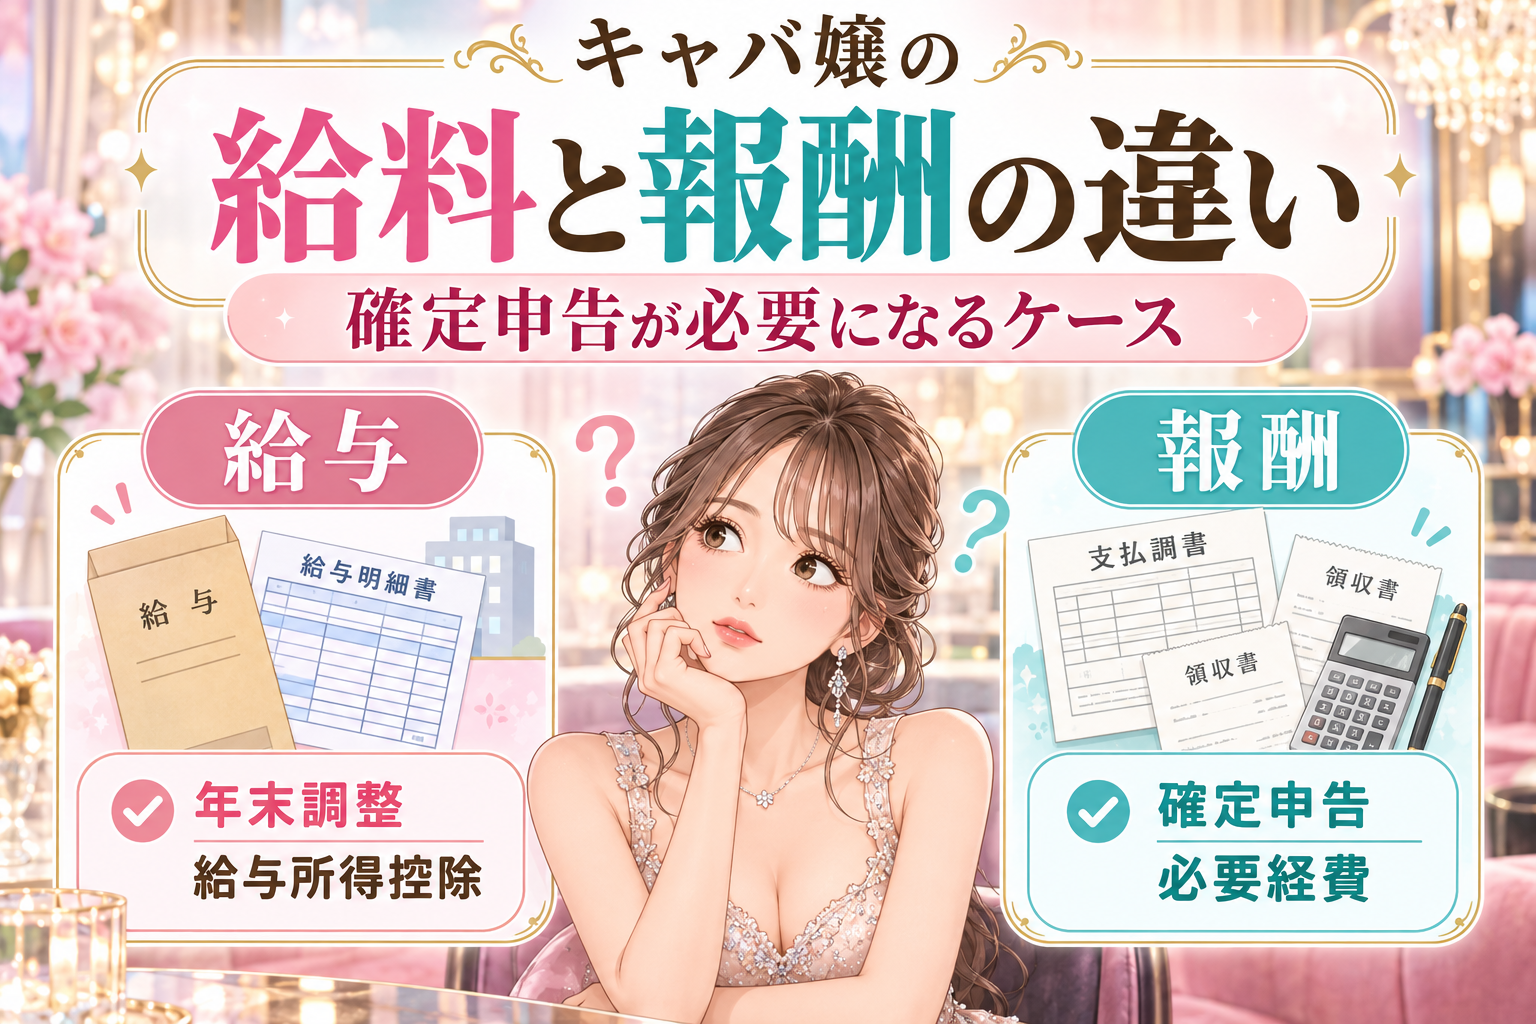
「お店から10%くらい税金が引かれているから、確定申告はしなくていい?」「時給制だから給与のはず」と思っていませんか。
キャバ嬢・ホステスがお店から受け取るお金には、税務上の「給与」と「報酬」があります。名前が似ていても、確定申告の必要性や経費の計算方法は異なります。
この記事では、見分け方、源泉徴収の違い、副業・掛け持ちの場合の申告ルールを、夜職の方向けに整理します。
- 「給料」「業務委託」と書かれているだけでは決まらず、実際の働き方から判断する
- 給与は給与所得控除、報酬は仕事に必要な経費を使って所得を計算する
- 源泉徴収されていても、確定申告が必要な場合がある
キャバ嬢の「給与」と「報酬」は何が違う?比較表で確認
お店から受け取る金額が同じでも、所得区分によって税務上の扱いが変わります。まずは全体像を確認しましょう。
| 比較項目 | 給与として受け取る場合 | 報酬として受け取る場合 |
|---|---|---|
| 基本的な働き方 | 店舗との雇用関係に基づいて働く | 独立した立場で業務を請け負う |
| 所得区分 | 給与所得 | 事業所得または業務に係る雑所得(実態による) |
| 所得の計算 | 給与収入-給与所得控除など | 報酬収入-必要経費 |
| 源泉徴収 | 給与の税額表などで計算 | ホステス等の報酬には特別な計算方法がある |
| 年末調整 | 対象者は勤務先で実施 | 原則として対象外 |
| 確定申告 | 年末調整で完結する場合もある | 年間の所得・他の収入・税額などで判断 |
| 消費税・インボイス | 給与そのものは消費税の課税対象外 | 課税取引に該当する場合は制度の影響を受ける |
※契約書の名称や明細のタイトルだけで確定するものではありません。実際の指揮命令関係など複数の事情を総合判断します。
契約形態だけでなく、お店との働き方が重要
雇用関係に基づいて提供した労務の対価は、通常「給与所得」です。一方、お店から独立した立場で接客等の業務を引き受け、対価を受け取る場合には「報酬」として扱われることがあります。
ただし、契約書に「業務委託」と書いてあるだけで、必ず報酬になるわけではありません。出勤や接客の具体的な指示、代わりの人に仕事を頼めるか、事業上の費用や損失を誰が負うかなどを総合的に見ます。
給与は「給与所得控除」、報酬は「必要経費」を使う
給与所得には、その年の給与収入に応じた給与所得控除があります。仕事で使った費用を自由に経費計上する代わりに、一定の方法で所得を計算する仕組みです。一定の要件を満たす場合には、別途「特定支出控除」が使えることもあります。
報酬が事業所得や業務に係る雑所得である場合は、仕事に必要な支出を必要経費として計上できます。仕事専用の衣装代や業務上の交通費などが候補ですが、私生活でも使う支出は一律に全額経費になるわけではありません。
源泉徴収の計算方法も違う
給与の源泉徴収税額は、給与額や扶養親族等の状況に応じて、給与所得の源泉徴収税額表などで計算されます。
一方、ホステス等への報酬については、原則として次の方法で源泉徴収税額を計算します。
ホステス等の報酬の源泉徴収税額(基本形)
(報酬・料金の額 - 5,000円 × 報酬の計算期間の日数)× 10.21%
※同じ期間に給与の支払いがある場合は控除額の調整があり、報酬額や消費税の表示方法などによって取り扱いを確認する必要があります。
つまり、「報酬総額から一律10.21%を引く」計算とは限りません。明細に記載された源泉徴収額と差引支給額を確認しましょう。詳しくはホステスの源泉徴収税の仕組みも参考にしてください。
給与として働くキャバ嬢のメリットと注意点
給与所得控除が適用され、経費を個別に計算しなくてよい
給与所得者は、ドレス代や通勤費などを一件ずつ経費として申告しなくても、原則として給与所得控除が適用されます。控除額は税制改正で変わることがあるため、2025年分・2026年分と過去年分で同じ金額とは限りません。
自分で購入した仕事用の品物を、事業所得のように自由に経費にすることはできません。ただし、一定の要件を満たす特定支出控除や、店舗による立替精算など、別の扱いになる場合もあります。
年末調整で所得税の精算が終わる場合がある
勤務先で年末調整の対象となり、ほかに申告が必要となる所得や事情がなければ、給与所得者は通常、確定申告をしなくてもよい場合があります。
一方で、ほかの店舗で給与を受け取っている、昼職以外の所得がある、年末調整を受けていないなどの場合は、申告の必要性を確認しましょう。給与だから一律に申告不要ではありません。
「給与明細」と「源泉徴収票」を確認する
給与所得として処理されている場合、通常は給与所得の源泉徴収票が作成・交付されます。年末調整済みか、源泉徴収税額はいくらかなどを確認してください。
お店が「給与」と呼んでいても、源泉徴収票がない、支給明細の名目が曖昧といった場合は、まず支払内容をお店に確認しましょう。
報酬として働くキャバ嬢のメリットと注意点
業務に必要な衣装代・ヘアメイク代などを経費にできる場合がある
報酬として受け取った収入が事業所得や業務に係る雑所得に該当する場合、その収入を得るために直接必要な費用を経費として差し引けます。
| 支出の例 | 確認するポイント |
|---|---|
| ドレス・仕事専用の靴 | 私服としても使うか、仕事専用か、購入目的を確認 |
| ヘアセット・メイク・ネイル | 仕事上の必要性と私生活での利用状況を確認 |
| 同伴での飲食・お客様への贈答 | 営業との関連、相手、日付、金額の記録を残す |
| タクシー・電車代 | 業務上の移動か、自宅と店舗間の通常の移動かなどを整理 |
| スマートフォン代 | 仕事と私用の利用割合を合理的に区分する |
「水商売だから美容代は全部経費」とは限りません。レシートに加え、何の仕事に使ったかメモを残しましょう。詳しくはキャバ嬢の接待交際費の考え方をご覧ください。
源泉徴収されていれば、確定申告で還付されることもある
報酬から源泉徴収された所得税は、原則として税金の前払いです。年間の収入・経費・所得控除などを反映して所得税を計算した結果、源泉徴収済みの税額が本来の税額を上回れば、還付を受けられる場合があります。
逆に、源泉徴収済みでも納税額が不足すれば追加納付になる場合もあります。還付額が必ず発生すると考えず、年間の金額を確認しましょう。支払調書がなくても、支給明細や振込履歴で申告準備を進める方法があります。
インボイス登録は一律に義務ではないが、取引条件への影響はある
報酬で働く場合、お店との取引内容によっては消費税やインボイス制度が関係します。ただし、すべてのキャバ嬢がインボイス登録をしなければならないわけではありません。登録すると原則として消費税の申告・納付が必要になるため、報酬額や取引条件を含めて検討しましょう。
また、免税事業者等からの課税仕入れについて、店舗側が一定割合の仕入税額控除を受けられる経過措置があります。2026年10月1日から2028年9月30日までは、要件を満たせば70%相当分を控除できます。「インボイスがないから店舗は全額控除できず、報酬を必ず減額される」という説明は正確ではありません。
報酬の減額や条件変更は、税制度だけで自動的に決まるものではありません。登録するかどうかを急いで決める前に、取引条件や消費税負担を確認しましょう。
「給与」と「報酬」を見分けるための5つのチェックポイント
実際の所得区分は、次の事情を一つずつ確認したうえで総合判断します。どれか一つに当てはまっただけで確定するわけではありません。
よくある誤解:「時給なら給与」「完全歩合なら必ず報酬」「支払調書をもらったから事業所得」のいずれも、単独では判断できません。報酬に該当する場合でも、事業所得か雑所得かは事業の実態等によって異なります。
確定申告が必要になる主な3つのケース
ケース1:報酬を受け取っており、所得税の申告・納付が必要になる
報酬を受け取っている場合、年間の収入から必要経費を差し引き、ほかの所得、所得控除、税額控除、源泉徴収額などを考慮して申告義務を判断します。「年間所得48万円を超えたら必ず申告」という一律の説明は、現在の基礎控除の仕組みや個別の事情を反映していません。
所得税の申告義務がなくても、源泉徴収税額の還付を受けるために申告した方がよいケースや、住民税の申告が必要なケースがあります。消費税の申告義務も所得税とは別に判断します。
ケース2:昼職の会社員が、夜職を副業にしている
本業の給与について年末調整を受けている会社員の場合、一般に給与以外の副業所得(報酬収入から必要経費を引いた金額など)の合計が20万円を超えると、所得税の確定申告が必要になることがあります。
一方、夜職の収入が別の店舗からの給与なら、年末調整を受けていない給与の「収入金額」を使って20万円基準などを判定する場面があるため、報酬の場合と同じ計算ではありません。このほかにも申告が必要になる条件や例外があります。
また、所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。「副業20万円以下だから何も手続きしなくてよい」と決めつけないでください。
ケース3:複数のキャバクラ・スナックを掛け持ちしている
二つ以上の勤務先から給与を受け取っている場合、通常、年末調整は主な勤務先で行います。ほかの勤務先の給与や報酬による所得などを合算すると、確定申告が必要になることがあります。
店舗ごとに「給与」「報酬」が混在することもあります。各店の源泉徴収票、支給明細、報酬の支払記録などを分けて保管し、1月1日から12月31日までの年間分を整理しましょう。
申告が必要か迷ったら、まずはこの順番で確認
確定申告をしなかった場合のペナルティと副業の注意点
申告義務があるのに放置すると、無申告加算税・延滞税が生じる場合がある
確定申告が必要なのに期限を過ぎてしまうと、本来の所得税に加えて無申告加算税や延滞税が課される場合があります。無申告加算税は、税務調査の通知前に自主的に申告した場合と、調査後などで税率が異なります。
申告書類が足りない場合でも、早めに対応方針を考えましょう。具体的なリスクはキャバ嬢が無申告の場合のペナルティと対処法で解説しています。
昼職の会社への副業発覚は、住民税の扱いも確認
夜職の副業分が給与ではない所得であれば、確定申告書の住民税欄で「自分で納付」を選べる場合があります。ただし、自治体の運用や所得の種類によって取り扱いが異なり、会社に副業が知られないことを保証する方法ではありません。
夜職が給与所得の場合は、原則として住民税が本業の給与からまとめて特別徴収されることがあるため、「自分で納付」にチェックするだけでは分離できない場合があります。
給与と報酬、どちらの働き方が得なの?
給与は年末調整や給与所得控除が使える一方、報酬は必要経費を実額で計算できます。ただし、税金だけを理由に好きな所得区分を選べるわけではありません。契約の名称を変えるだけでなく、実際の働き方に即した区分が必要です。
比較するときは、税額だけでなく、社会保険の加入、労働法上の保護、仕事用の支出、インボイス登録による消費税負担、帳簿付けの手間なども確認しましょう。店舗から条件変更を提案された場合は、税務と労務の両面から内容を確かめることが大切です。
キャバ嬢の給料・報酬に関するよくある質問
Q. 給与明細に「給料」と書いてあれば、確定申告は不要ですか?
A. いいえ。名称だけで所得区分は確定せず、給与でも掛け持ちや副業の状況によって申告が必要な場合があります。源泉徴収票や実際の勤務状況を確認しましょう。
Q. お店から10.21%天引きされている場合、申告済みですか?
A. いいえ。ホステス報酬の源泉徴収は所得税等の前払いです。しかも報酬全額に単純に10.21%を掛けるとは限りません。年間の所得や納税額を計算して申告の要否を確認してください。
Q. 支払調書がなくても、報酬の確定申告はできますか?
A. できます。支払調書を本人が申告書に添付する義務はありません。支給明細や銀行履歴、源泉徴収額が分かる資料を整理しましょう。詳しくは支払調書がない場合の申告方法をご確認ください。
Q. 美容院代やネイル代はすべて経費にできますか?
A. すべて一律に経費になるわけではありません。仕事上の必要性と私的利用を分けて判断します。給与所得の場合は原則として個別の経費計上ではなく、給与所得控除などの仕組みが適用されます。
Q. インボイス登録をしないと、キャバクラで働けませんか?
A. 一律に登録義務があるわけではありません。お店との取引条件や消費税の申告負担を確認し、双方で契約内容を整理することが大切です。
まとめ|給料と報酬の違いを知って、自分に必要な申告を確認しよう
キャバ嬢・ホステスの収入が給与か報酬かによって、年末調整、必要経費、源泉徴収、確定申告の方法が変わります。まずはお店との契約だけでなく、出勤や接客に関する指示・働き方の実態を確認しましょう。
「税金を引かれているから申告不要」と決めつけず、掛け持ち先や昼職の収入も含めて整理することが大切です。すでに申告していない年がある場合も、資料を集めて早めに対処しましょう。
参考:国税庁「No.2807 ホステス等に支払う報酬・料金」/国税庁「No.1900 給与所得者で確定申告が必要な人」/国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等」/国税庁「インボイス制度に関する令和8年度税制改正」
※2026年10月時点の情報を基にした一般的な解説です。個別の所得区分、申告義務、経費算入、消費税の取り扱いは実際の状況と対象年分によって異なります。

所属 公認会計士協会中国会 中国税理士会
公認会計士 第31637号
税理士 第128479号
1977年広島県呉市生まれ。会社が倒産した祖父と同業で起業した父の後ろ姿を見て育つ。青山学院大学経済学部卒業後、大手監査法人で幅広い業種の監査やコンサルティング業務を経験。その後、祖父及び父の経営していたような中小企業や個人事業主・フリーランスを助けるべく奮闘中。
税理士に断られてきた夜職の方々も秘密厳守で税務の視点から多くのお客様をサポート。IT/AIを駆使した業務効率化とサービス提供を行い、多くのお客様に最善のサポートを行っている。